Conto Aziendale Online: Requisiti, Documenti Necessari E Iter Di Apertura

Verifiche di sicurezza, KYC e controllo normativo nell’apertura online
I processi di adeguata verifica del cliente (KYC) e i controlli antiriciclaggio sono componenti obbligatorie per l’apertura di conti aziendali in Italia. Gli istituti applicano procedure per identificare il cliente, verificare la sua identità e valutare il profilo di rischio. Queste attività possono includere controlli su liste di sanzioni, verifica di titolarità effettiva (beneficial ownership) e raccolta di informazioni sull’origine dei fondi. L’osservanza delle normative nazionali e comunitarie è supervisionata anche da autorità come la Banca d’Italia e soggetti preposti al contrasto al riciclaggio.
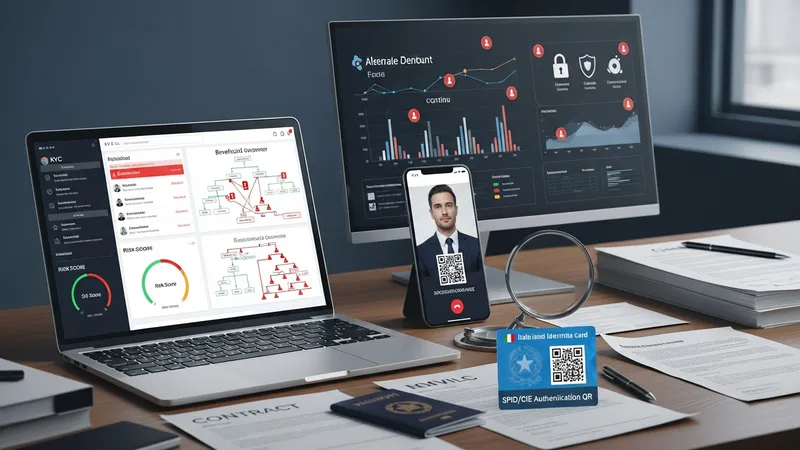
I metodi di verifica possono prevedere strumenti digitali (video-identificazione, autenticazione tramite SPID/CIE) o controlli documentali tradizionali. In funzione del livello di rischio, la banca può richiedere ulteriori documenti o informazioni: contratti commerciali, fatture, referenze bancarie. Nel caso di rapporti con controparti estere o attività con elevata movimentazione, è possibile che vengano attivate verifiche più approfondite e monitoraggi continuativi.
Per le imprese con più livelli di controllo (gruppi societari, trust, partecipazioni complesse), la raccolta di informazioni sul titolare effettivo può richiedere la ricostruzione della catena di controllo societario. Questa fase è spesso determinante per definire limiti operativi iniziali e condizioni di profilazione del cliente. La corretta individuazione del titolare effettivo è prevista dalle normative italiane e internazionali in materia di prevenzione del riciclaggio.
Dal punto di vista pratico, tali verifiche possono influire sui tempi di apertura: richieste aggiuntive o discrepanze documentali possono allungare l’iter. È utile considerare che molte procedure sono automatizzate, ma casi complessi richiedono revisione manuale. Fornire documentazione chiara e coerente e rispondere prontamente a eventuali richieste di integrazione può ridurre i ritardi nella fase di controllo.