Tasas Hipotecarias: Factores Que Influyen En El Tipo De Interés De Un Préstamo De Vivienda

Perfil del prestatario y su influencia en el tipo de interés
El análisis del historial crediticio y la situación financiera del solicitante constituye un componente central en la fijación de la tasa. Las entidades suelen evaluar capacidad de pago mediante ratios como la relación deuda/ingreso, estabilidad laboral y registros de pago anteriores. Un perfil considerado de menor riesgo puede traducirse en márgenes más reducidos, mientras que características que aumenten la probabilidad de impago se reflejarán en mayores diferenciales sobre índices de referencia. Estas evaluaciones se realizan con modelos internos que ponderan múltiples variables.
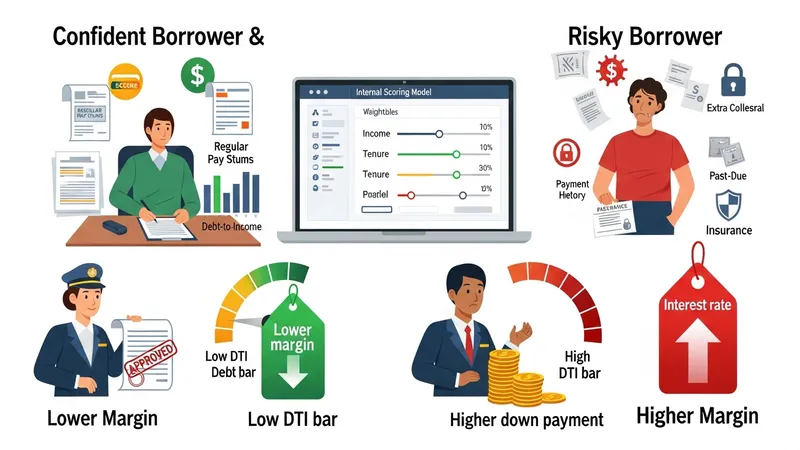
Información sobre el ingreso, antigüedad laboral y documentación respaldatoria también afecta condiciones alternativas, como requisitos de seguro o garantías adicionales. En situaciones donde el prestatario presenta ingresos irregulares o antecedentes de morosidad, la entidad puede solicitar mayor capital inicial, garantías complementarias o aplicar un margen mayor. Estos ajustes no son uniformes entre prestadores y dependen de políticas internas, apetito de riesgo y reglas regulatorias vigentes.
La experiencia crediticia previa y la tenencia de productos en la misma entidad pueden influir en la negociación del tipo, aunque la relevancia de estos factores varía entre instituciones. Algunas entidades integran historial de relación con clientes en su evaluación, mientras que otras se centran estrictamente en el perfil crediticio objetivo. Como consideración, presentar documentación clara y un perfil financiero coherente suele facilitar una evaluación más ágil, pero no implica un resultado garantizado respecto a la tasa final.
En términos de práctica informativa, entender qué métricas pondera una entidad puede ayudar a interpretar por qué se ofrece un determinado diferencial. No obstante, las decisiones sobre el precio final del crédito dependen de procesos internos y del contexto de mercado, por lo que comparar elementos concretos de la oferta (plazo, LTV, comisiones) resulta relevante para evaluar la tasa en su conjunto.